Вы в финансовом тупике. Кредитная история испорчена, приставы (ФССП) заблокировали карты, банки шлют автоматические отказы. И вдруг на доске объявлений или в Telegram вы видите спасательный круг:
«Кредит до 90 млн рублей! Выдаем всем, даже с долгами и открытыми производствами у приставов. Нужно только открыть ИП/ООО, мы сами напишем бизнес-план, и банк всё одобрит!»
Выдыхаем и снимаем розовые очки. Такого не бывает. Это жестокий миф, на котором зарабатывают псевдоброкеры, оставляя вас с новыми, еще более тяжелыми долгами.
Сказка про «Бизнес-план»
Мошенники убеждают вас, что банки якобы лояльнее относятся к бизнесу, чем к физлицам. Мол, под красивый бизнес-план деньги дадут с закрытыми глазами.
Суровая реальность:
- Банки проверяют ИП как физлицо. Если у гражданина Иванова плохая кредитная история, то и у ИП Иванова она будет плохой. Скоринг банка мгновенно «склеит» ваши паспортные данные и увидит все просрочки.
- Нулевой бизнес никому не нужен. Свежезарегистрированным ИП и ООО кредиты без залога не одобряют в принципе. Банки начинают рассматривать бизнес-заявки только тогда, когда компания ведет реальную деятельность и платит налоги минимум 9–12 месяцев.
Зачем мошенникам ваше ИП?
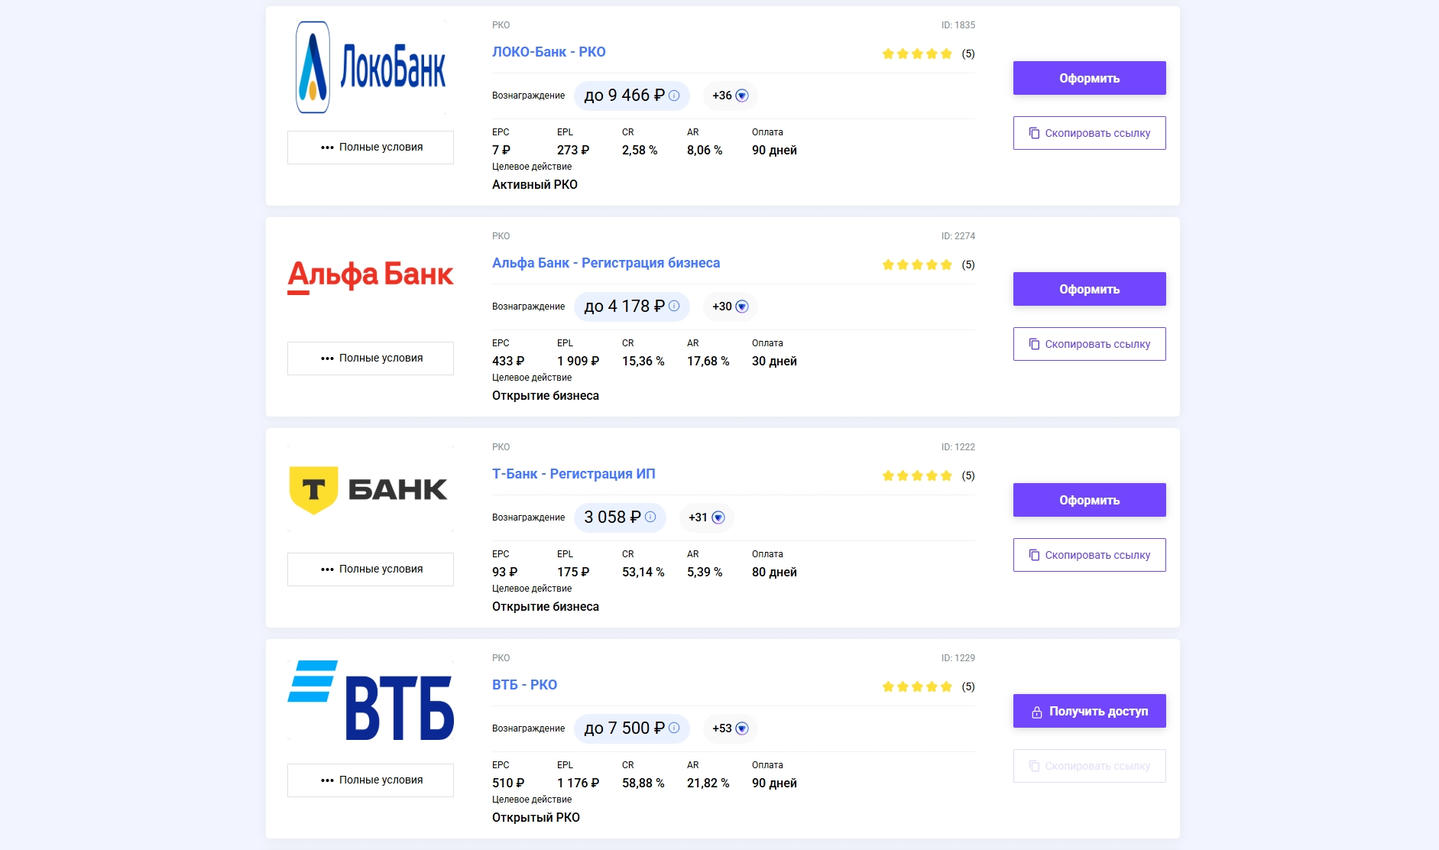
Вы спросите: «А в чем обман, если они не берут с меня предоплату?». Секрет в банковских партнерских программах (CPA-сетях). Банки легально платят агентам за привлечение новых корпоративных клиентов.
Как только вы соглашаетесь на «помощь», мошенник кидает вам свои реферальные ссылки:
- Вы открываете ИП по его ссылке → он получает комиссию от банка (около 2 000 – 4 000 ₽).
- Вы открываете 3–4 расчетных счета в разных банках → он получает еще по 3 000 – 8 000 ₽ за каждый.
- Вам «для галочки» подключают эквайринг → еще плюс в карман мошенника.
Итог: Вы не получили ни копейки кредита, а «сказочник» заработал на вас от 15 000 до 30 000 рублей чистой прибыли за пару часов. На потоке такие дельцы делают по 50–100 тысяч рублей в день.
Капкан захлопнулся: что остается у вас?
Мошенник исчезает (или говорит, что «банк в последний момент отказал»), а вы остаетесь один на один с государством. Многие думают: «Ну не дали кредит, и ладно. ИП просто будет висеть, я же им не пользуюсь».
Это фатальная ошибка. Открытое ИП начинает генерировать вам долги с первого дня:
- Обязательные страховые взносы: В 2026 году — 57 390 рублей. Даже если у вас ноль доходов, эту сумму вы обязаны отдать в налоговую. Не отдадите — ФССП арестует ваши личные счета.
- Обслуживание счетов: Многие расчетные счета имеют абонентскую плату, которая списывается в минус.
- Штрафы за несдачу отчетности: Забыли подать нулевую декларацию? Получите штраф и блокировку счетов.
«Улучшение КИ через микрозаймы»
Тот же псевдоброкер может предложить вам «хитрость»: взять 4–5 микрозаймов (МФО) и быстро их отдать, чтобы «перекрыть плохую историю позитивом». И снова он кидает вам свои реферальные ссылки, зарабатывая по 3–5 тысяч за каждый выданный вам заем.
Правда: Записи от МФО в кредитной истории — это «черная метка» для крупных банков (Сбер, ВТБ и др.). Они считают клиентов микрозаймов финансово нестабильными. Вы не улучшите историю, вы забьете в нее последний гвоздь.
Это законно?
Сами партнерские программы банков легальны. А вот обещание «100% гарантии кредита» — это мошенничество (ст. 159 УК РФ). Проблема в том, что поймать их сложно: переписка ведется с фейковых аккаунтов, звонки идут с левых сим-карт, а деньги за партнерки выводятся на карты подставных лиц («дропов»).
Резюме: главные правила выживания
- Никаких миллионов должникам без залога. Волшебных таблеток не существует. Лимиты сейчас снижены, требования ЦБ ужесточены.
- С плохой КИ и долгами у приставов получить крупный кредит можно ТОЛЬКО под залог ликвидной недвижимости (квартиры).
- (Нюанс) Открытие ИП действительно иногда требуется, если вы берете заем у частного инвестора под залог недвижимости (так инвесторы обходят закон о потребкредите) — это нормальная практика. Но для получения бланкового (беззалогового) кредита в банке это не работает.
Что делать, если вам везде отказывают?
Не кормите мошенников и не плодите новые долги перед налоговой. Напишите мне, и мы бесплатно разберем вашу кредитную историю. Я честно скажу: есть ли у вас шансы на банковский кредит, поможет ли вам залоговое кредитование, или в вашей ситуации единственный законный выход — процедура банкротства.